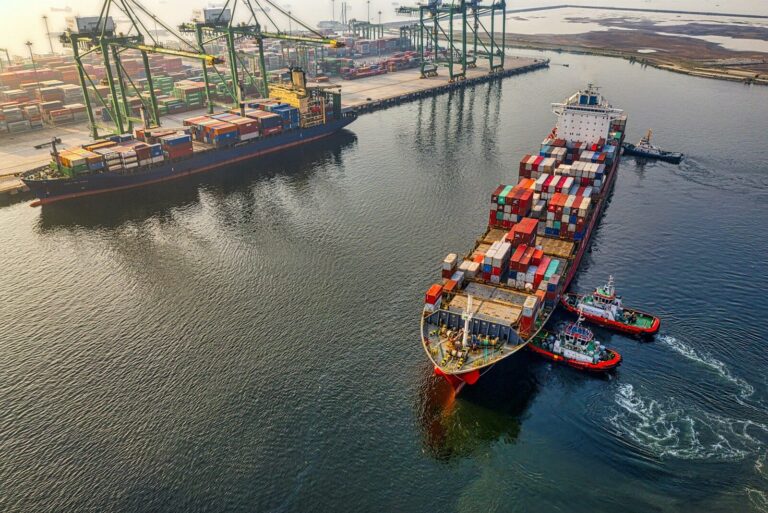
Stell dir vor, ein Öltanker läuft vor der Küste auf Grund. Öl tritt aus, Strände verschmutzen, Fischer bleiben im Hafen. Wer kommt für diesen Schaden auf? Eine einzige Versicherung ist es fast nie. Hinter jedem Tanker steht ein Geflecht aus Policen, Clubs und internationalen Abkommen. Welche davon zahlt, hängt davon ab, was beschädigt wurde und welche Verträge zum Unfallzeitpunkt gelten.
Das Wichtigste in Kürze
- Ein Öltanker ist mehrfach versichert: Die Kaskoversicherung deckt Schäden am Schiff, die P&I-Versicherung die Haftung gegenüber Dritten und eine eigene Police die Ladung.
- Rund 87 Prozent der weltweiten Hochseetonnage sind über die zwölf Clubs der International Group of P&I Clubs haftpflichtversichert.
- Ab 2.000 Tonnen Öl an Bord schreibt das Übereinkommen CLC 1992 eine Versicherung vor. Reicht sie nicht aus, zahlen die IOPC-Fonds bis zu 750 Millionen Sonderziehungsrechte pro Unfall.
Welche Versicherungen hat ein Öltanker?
Eine Rundum-Police für jeden denkbaren Zwischenfall gibt es auf See nicht. Wie jedes Handelsschiff ist ein Tanker über mehrere Verträge geschützt, die sich gegenseitig ergänzen. Du kannst dir das ähnlich wie beim Auto vorstellen: Die Kasko zahlt für den eigenen Wagen, die Haftpflicht für Schäden bei anderen. Drei Policen bilden das Fundament:
- Kaskoversicherung (Hull and Machinery, kurz H&M): Sie zahlt für Schäden am Schiff selbst, etwa nach einer Kollision, einem Brand oder einem Maschinenschaden. Geht das Schiff verloren, ersetzt sie unter bestimmten Bedingungen seinen Wert.
- Haftpflichtversicherung (Protection and Indemnity, kurz P&I): Sie springt ein, wenn die Reederei gegenüber Dritten haftet. Typische Fälle sind beschädigte fremde Schiffe, verletzte Seeleute, die Kosten einer Ölverschmutzung oder die Beseitigung eines Wracks.
- Ladungsversicherung: Sie schützt den Wert des transportierten Öls. Abgeschlossen wird sie meist von der Partei, die das wirtschaftliche Risiko des Transports trägt.
Und wer sichert die Versicherer ab? Sie geben einen Teil ihrer Risiken an Rückversicherer weiter. So verteilt sich ein Großschaden auf viele Schultern, statt ein einzelnes Unternehmen zu überfordern. Die Reederei schließt diese Rückversicherung nicht selbst ab. Sie wirkt im Hintergrund.
Was sind P&I-Clubs und wie funktionieren sie?
Einen Großteil der Haftpflicht auf See übernehmen keine klassischen Versicherungskonzerne. Diese Aufgabe tragen die sogenannten P&I-Clubs. Ein P&I-Club ist ein Versicherungsverein auf Gegenseitigkeit: Seine Mitglieder, überwiegend Reedereien, versichern sich gegenseitig. Sie zahlen Beiträge, aus denen der Club Schadensfälle und laufende Kosten finanziert.
Zwölf dieser Clubs haben sich zur International Group of P&I Clubs zusammengeschlossen. Nach eigenen Angaben versichern ihre Mitglieder rund 87 Prozent der Tonnage der weltweiten Hochseeflotte. Kommt es zu einem sehr teuren Unglück, teilen die Clubs die Kosten über ein gemeinsames Pool- und Rückversicherungssystem.
Neben den Clubs verkaufen auch kommerzielle Anbieter P&I-Deckungen gegen feste Prämien. Hier wie dort gilt: Wie gut ein Schiff wirklich geschützt ist, hängt von den versicherten Risiken, den Deckungssummen und der Finanzkraft des Versicherers ab.
Welche Versicherungspflichten gelten für Öltanker?
Ob ein Tanker versichert ist, entscheidet nicht allein die Reederei. Internationale Übereinkommen verpflichten die Eigentümergesellschaften, für bestimmte Risiken finanzielle Sicherheiten vorzuhalten. Für Öltanker zählt vor allem ein Abkommen.
Das Internationale Übereinkommen über die zivilrechtliche Haftung für Ölverschmutzungsschäden von 1992 (Civil Liability Convention, kurz CLC) greift bei Verschmutzungen durch beständige Öle wie Rohöl. Befördert ein Schiff mehr als 2.000 Tonnen Öl als Massengut, braucht es eine Versicherung oder eine andere finanzielle Sicherheit. Den Nachweis führt ein staatliches Zertifikat an Bord.
Was passiert, wenn die Tankerversicherung nicht reicht?
Das CLC begrenzt die Haftung der Eigentümergesellschaft. Ist der Schaden größer oder kann sie nicht zahlen, springen die Internationalen Fonds zur Entschädigung für Ölverschmutzungsschäden ein (International Oil Pollution Compensation Funds, kurz IOPC Funds). Voraussetzung ist, dass der betroffene Staat dem jeweiligen Fonds beigetreten ist. Spannend dabei: Die Fonds zahlen nicht die Reedereien. Sie finanzieren sich über Unternehmen, die große Mengen Öl auf dem Seeweg empfangen.
Die Entschädigung baut sich in Stufen auf:
| Stufe | Wer zahlt? | Obergrenze pro Unfall |
|---|---|---|
| CLC 1992 | Eigentümergesellschaft bzw. ihr P&I-Versicherer | abhängig von der Schiffsgröße |
| Fonds von 1992 | Ölempfänger in den Mitgliedsstaaten | bis 203 Millionen SZR insgesamt |
| Zusatzfonds von 2003 | Ölempfänger in den Mitgliedsstaaten | bis 750 Millionen SZR insgesamt |
SZR steht für Sonderziehungsrechte. Das ist eine Rechnungseinheit des Internationalen Währungsfonds (IWF), deren Wert sich aus einem Korb großer Währungen ergibt. Deutschland gehört übrigens auch dem Zusatzfonds an. Für deutsche Küsten steht damit die höchste Stufe zur Verfügung.
Warum ein Versicherungsnachweis noch keine Entschädigung garantiert
Eine Police an Bord heißt nicht, dass nach einem Unfall jede Rechnung beglichen wird. Jeder Vertrag legt fest, welche Risiken gedeckt sind und wo die Höchstgrenzen liegen. Hinzu kommen Selbstbehalte und Klauseln, die den Schutz in bestimmten Fällen einschränken. Und die Deckung muss im Moment des Unfalls gültig sein.
Wer prüfen will, ob ein Tanker wirklich abgesichert ist, schaut deshalb auf vier Punkte:
- Gibt es überhaupt einen Versicherungsvertrag?
- Ist er zum Zeitpunkt des Schadens gültig?
- Welche Haftungsrisiken deckt er ab und bis zu welcher Summe?
- Kann der Versicherer im Ernstfall tatsächlich zahlen?
Die Pflichtzertifikate helfen Behörden dabei, gesetzliche Vorgaben zu kontrollieren. Eine Garantie auf Entschädigung für jeden Schaden sind sie nicht.
Wo die Versicherungspflicht für Tanker an Grenzen stößt
Lässt sich die Versicherungspflicht umgehen? Auf dem Papier kaum, in der Praxis leider schon. Die Zertifikate an Bord lassen sich nicht immer schnell auf Echtheit und Gültigkeit prüfen. Manche Schiffe legen abgelaufene, widerrufene oder sogar gefälschte Nachweise vor.
Wie unübersichtlich die Lage werden kann, zeigt ein Fall aus der Ostsee. Im April 2025 hielt die estnische Marine den Tanker Kiwala fest. Laut seinen Papieren fuhr er unter der Flagge Dschibutis, doch das Land wies die Registrierung zurück. Estland stufte das Schiff als staatenlos ein und fand bei der Inspektion rund 40 Mängel. Deutschland und Schweden befragen seit Juli 2025 vorbeifahrende Tanker gezielt nach ihrer Versicherung gegen Ölverschmutzungsschäden.
Ein weiteres Problem sind häufige Wechsel von Flagge, Eigentümer oder Betreibergesellschaft. Solche Wechsel sind grundsätzlich legal. Sie machen es aber schwer nachzuvollziehen, wer für ein Schiff verantwortlich ist und wo es versichert ist.
Der dritte Schwachpunkt ist der Versicherer selbst. Nicht jedes Unternehmen, das ein Zertifikat ausstellt, könnte einen großen Ölunfall auch bezahlen. Behörden prüfen deshalb neben dem Dokument auch die Zulassung und die Finanzkraft des Versicherers.
Was am Ende über den Versicherungsschutz eines Tankers entscheidet
Die Seeversicherung fängt die Folgen von Tankerunfällen und Ölverschmutzungen zu einem großen Teil auf. Ob das im Einzelfall gelingt, entscheidet sich aber nicht an der Zahl der Zertifikate. Es zählt, ob der Schutz im Ernstfall gültig ist und ob ein zahlungsfähiger Versicherer dahintersteht. Die gute Nachricht: Küstenstaaten kontrollieren genau das inzwischen deutlich genauer.
Häufige Fragen
Was bedeutet P&I bei Schiffen?
P&I steht für Protection and Indemnity und bezeichnet die Haftpflichtversicherung von Reedereien. Sie deckt Ansprüche Dritter ab, etwa nach Kollisionen, Personenschäden oder Umweltverschmutzungen.
Ab wann braucht ein Tanker eine Pflichtversicherung gegen Ölschäden?
Nach dem CLC 1992 ist eine Versicherung oder andere finanzielle Sicherheit Pflicht, sobald ein Schiff mehr als 2.000 Tonnen Öl als Massengut befördert.
Wer zahlt bei einer Ölpest durch einen Tanker?
Zuerst haftet die Eigentümergesellschaft, in der Praxis meist über ihren P&I-Versicherer. Übersteigt der Schaden deren Haftungsgrenze, zahlen in den Mitgliedsstaaten die IOPC-Fonds.
Was sind Sonderziehungsrechte?
Sonderziehungsrechte (SZR) sind eine künstliche Rechnungseinheit des Internationalen Währungsfonds. Ihr Wert richtet sich nach einem Korb aus US-Dollar, Euro, chinesischem Renminbi, Yen und britischem Pfund.