Eine neue Maschine verspricht mehr Aufträge, kürzere Durchlaufzeiten und am Ende höhere Margen. Trotzdem zögern viele kleine Betriebe bei der Unterschrift, denn die Rechnung geht nur auf, wenn Auslastung und Kosten tatsächlich zusammenpassen. Wer die Amortisation von Spezialmaschinen berechnen will, muss deshalb mehr betrachten als den reinen Kaufpreis auf dem Angebot. Entscheidend ist, wie schnell die laufenden Erträge die Investition tatsächlich wieder einspielen und welche Risiken bis dahin bestehen bleiben. Dieser Beitrag ordnet die wichtigsten Faktoren, die bei solchen Entscheidungen zusammenspielen, und zeigt am Beispiel einer Transferpresse für Textil- und Werbemittelveredelung, worauf es bei der Auswahl konkret ankommt.
Das Wichtigste in Kürze
- Begrenztes Eigenkapital macht Fehlinvestitionen für kleine Betriebe existenzbedrohender als für Großunternehmen
- Wer die Amortisation von Spezialmaschinen berechnen möchte, muss Auslastungsgrad und Kapitalbindung gemeinsam betrachten, nicht nur den Kaufpreis
- Wartung, Verschleißteile und Schulung können über die Nutzungsdauer einen erheblichen Teil der Gesamtkosten ausmachen
- Die Maschinenauswahl richtet sich nach dem geplanten Produktsortiment, nicht nach der günstigsten Grundausstattung
- Testläufe und mehrere Vergleichsangebote verringern das Risiko einer Fehlentscheidung erheblich
Warum Ausrüstungsinvestitionen für KMU besonders riskant sind
Ein kleiner Veredelungsbetrieb plant, künftig auch größere Serienaufträge anzunehmen, und braucht dafür eine leistungsfähigere Maschine. Die Geschäftsführung sitzt vor zwei Angeboten, die preislich weit auseinanderliegen, und weiß, dass eine falsche Wahl die Liquidität für Monate belastet. Genau in dieser Konstellation liegt das eigentliche Risiko, denn ein Konzern kann eine Fehlinvestition aus der Substanz abfedern, ein Betrieb mit knapper Kapitaldecke oft nicht.
Wenn ein größerer Teil des verfügbaren Kapitals in einer einzigen Maschine gebunden ist, verschiebt sich das gesamte finanzielle Risiko auf diese eine Entscheidung. Bleibt die erwartete Auftragslage aus, fehlt das Geld gleichzeitig für Material, Personal und laufende Verpflichtungen. Deshalb hängt die Rentabilität einer Anschaffung nicht allein von der Maschine selbst ab, sondern maßgeblich vom tatsächlichen Auslastungsgrad nach der Inbetriebnahme.
Die Amortisationsdauer, also die Zeit bis zum vollständigen Rückfluss des eingesetzten Kapitals, verlängert sich spürbar, sobald die Maschine seltener läuft als ursprünglich kalkuliert. Ein Betrieb, der mit zwei Schichten plant, aber nur eine auslastet, verdoppelt faktisch die Zeit bis zur Kostendeckung. Diese Verzögerung wirkt sich in kleinen Unternehmen stärker aus, weil parallel laufende Fixkosten wie Miete oder Personal kaum Spielraum für zusätzliche Verzögerungen lassen.
Anschaffungskosten oder Betriebskosten: Was wiegt schwerer?
Die Anschaffungskosten sind nur die halbe Wahrheit, denn über die Nutzungsdauer können sich laufende Betriebskosten zu einem erheblichen Posten summieren. Wer ausschließlich auf den Kaufpreis schaut, unterschätzt systematisch, was eine Maschine tatsächlich kostet, bis sie sich bezahlt gemacht hat.
Zu den einmaligen Kosten zählen neben dem Kaufpreis auch Transport, Aufstellung, elektrische Anschlüsse und gegebenenfalls bauliche Anpassungen. Diese Posten lassen sich im Vorfeld meist genau einholen und sind damit vergleichsweise planbar. Schwieriger wird es bei den laufenden Kosten, weil sie von der tatsächlichen Nutzung abhängen und sich erst im Betrieb zeigen.
Wartungsintervalle, Verschleißteile und Energieverbrauch gehören zu den Kostenblöcken, die in Angeboten oft nur am Rand erwähnt werden, obwohl sie über die Jahre erheblich ins Gewicht fallen. Hinzu kommt der Schulungsaufwand für das Bedienpersonal, der sich nicht nur in Geld, sondern auch in Produktionsausfall während der Einarbeitung niederschlägt. Eine Maschine, die scheinbar günstiger in der Anschaffung ist, kann über ihre gesamte Lebensdauer teurer werden, wenn Ersatzteile schwer verfügbar sind oder die Wartung aufwendiger ausfällt als bei einem vermeintlich teureren Modell. Wer beide Kostenarten von Anfang an nebeneinanderstellt, vermeidet die häufigste Fehlkalkulation bei Ausrüstungsinvestitionen.
Flachpresse, Tassenpresse oder Großformatpresse: Welche passt zum Produktsortiment?
Welche Bauart die richtige ist, hängt vom geplanten Produktsortiment ab, nicht von einer allgemeinen Bestenliste. Eine Flachpresse eignet sich für klassische Textilveredelung mit gleichmäßigen, großflächigen Motiven, während eine Tassenpresse speziell für gewölbte Oberflächen wie Tassen oder Trinkflaschen konstruiert ist und ohne diese Formanpassung kaum sinnvoll einsetzbar wäre. Großformatpressen wiederum zielen auf Anwendungen ab, bei denen große Flächen in einem einzigen Arbeitsschritt bedruckt werden müssen, etwa bei Werbebannern oder vollflächigen Shirt-Designs.
Die folgende Übersicht zeigt, wie sich die drei Bauarten in ihrer typischen Eignung unterscheiden:
| Bauart | Typische Einsatzfläche | Besonderheit |
|---|---|---|
| Flachpresse | Shirts, Taschen, flache Textilien | Vielseitig für Standardmotive |
| Tassenpresse | Gewölbte Objekte wie Becher, Flaschen | Formangepasste Heizkammer nötig |
| Großformatpresse | Banner, großflächige Motive | Höherer Platzbedarf, größere Pressfläche |
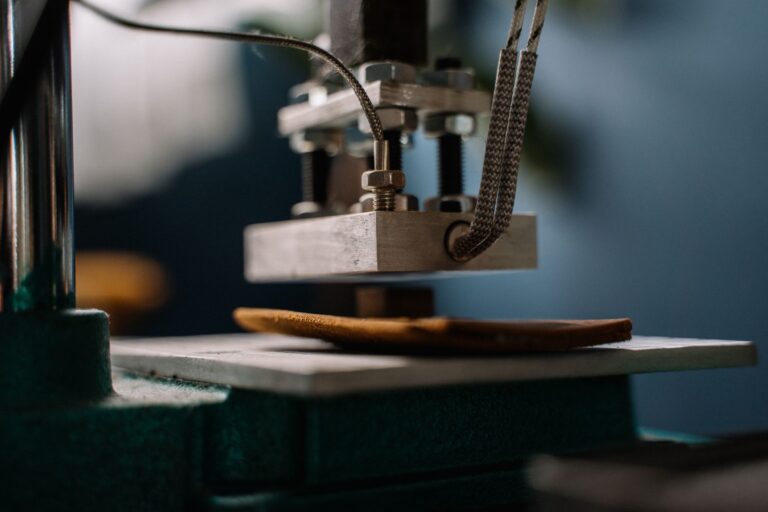
Neben der Bauart entscheiden Pressfläche und Temperaturregelung darüber, ob eine Maschine für das geplante Materialspektrum geeignet ist. Unterschiedliche Textilien und Veredelungsfolien reagieren empfindlich auf Temperaturschwankungen, sodass eine präzise und gleichmäßig verteilte Wärmeabgabe über die gesamte Fläche notwendig ist. Eine hochwertige Transferpresse zeichnet sich durch diese gleichmäßige Wärmeverteilung aus.
In fünf Schritten zur passenden Investitionsentscheidung
Eine methodische Vorgehensweise verringert das Risiko einer Fehlentscheidung deutlich stärker als ein schneller Preisvergleich. Fünf Schritte haben sich in der Praxis bewährt, um von der ersten Idee zur tragfähigen Anschaffung zu kommen.
- Bedarfsanalyse: Welche Produkte und Mengen sollen künftig bearbeitet werden, und wie verändert sich das Auftragsvolumen voraussichtlich in den kommenden Jahren?
- Kostenrahmen festlegen: Anschaffungs- und Betriebskosten gemeinsam kalkulieren, einschließlich Wartung und Schulung.
- Mehrere Vergleichsangebote einholen: Unterschiedliche Anbieter liefern oft abweichende Einschätzungen zu Lebensdauer, Serviceumfang und Lieferzeit.
- Testlauf organisieren: Eine Probefertigung unter realen Bedingungen zeigt, ob Materialien, Temperatur und Durchsatz tatsächlich zum eigenen Betrieb passen.
- Amortisationsrechnung erstellen: Erwarteter Mehrumsatz den Gesamtkosten gegenüberstellen und die Zeit bis zur Kostendeckung ermitteln.
Wie eine solche Rechnung aussehen kann, lässt sich an einem vereinfachten Beispiel zeigen. Nimmt ein Betrieb an, dass eine neue Maschine samt Zubehör und Einrichtung eine bestimmte Gesamtinvestition erfordert, und kalkuliert er zugleich, dass jeder zusätzliche Auftrag einen festen Deckungsbeitrag oberhalb der variablen Kosten liefert, lässt sich die Amortisationsdauer grob als Verhältnis von Investitionssumme zu monatlichem Deckungsbeitrag abschätzen. Steigt die Auslastung schneller als geplant, verkürzt sich diese Zeit entsprechend, bleibt sie hinter den Erwartungen zurück, verlängert sie sich im gleichen Maß. Diese einfache Gegenüberstellung macht sichtbar, warum die realistische Einschätzung der künftigen Auslastung am Anfang jeder Investitionsrechnung stehen sollte, noch vor dem Vergleich einzelner Kaufpreise.
Wer diese fünf Schritte konsequent durchläuft, trifft die Entscheidung nicht auf Basis eines einzelnen Angebots, sondern auf Grundlage eines vollständigen Bildes aus Bedarf, Kosten und tatsächlicher Leistungsfähigkeit der Maschine im eigenen Betriebsalltag.
Quellen
- Gabler Wirtschaftslexikon: Amortisationsrechnung (wirtschaftslexikon.gabler.de/definition/amortisationsrechnung-28201)
- Wikipedia: Amortisationsrechnung (de.wikipedia.org/wiki/Amortisationsrechnung)